옴디아(Omdia)의 최신 조사에 따르면, 2026년 3분기 동남아시아 스마트폰 시장은 전년 동기 대비 36% 감소하며, 출하량이 1,650만 대로 감소했다. 올해 상반기부터 이어지고 있는 이러한 출하량 감소는 메모리 공급 부족과 부품 비용 상승으로 인해 제조사들이 공급 물량을 제한했기 때문이다.
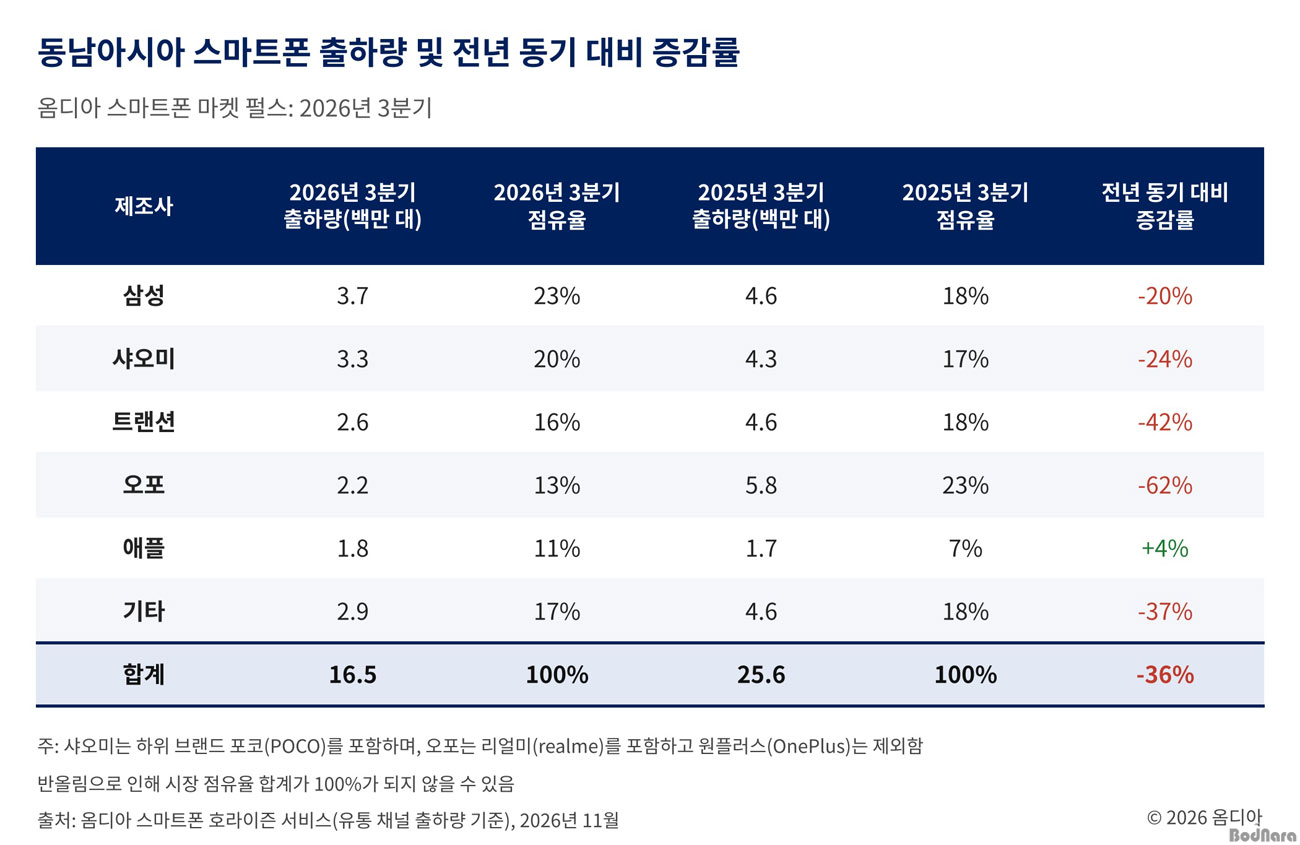
출하량이 급감했음에도 금액 기준으로는 전년 동기 대비 1% 감소에 그쳤으며, 평균 판매 가격(ASP)은 53% 상승했다. 출하량과 매출 규모 간의 이러한 괴리는 제조사들이 고부가가치 제품의 비중을 늘리고 저가형 라인업을 줄인 데서 비롯됐다.
2026년 3분기 주요 제조사 주요 동향
• 삼성은 출하량이 20% 감소하며 370만 대를 기록했지만 지역 선두 자리는 유지했다. 메모리 원가 증가에 따른 세트 가격 인상으로 중저가형 판매가 부진하면서 전체 출하량 감소로 이어졌다. 반면 3분기 출시된 갤럭시 Z8 시리즈의 출하량은 전년 동기 대비 전작을 넘어섰으며, 여권 형태의 갤럭시 Z 폴드8 출시 이후 북 스타일 폴더블의 출하량이 40% 이상 증가한 것으로 집계됐다.
• 샤오미(Xiaomi)는 출하량은 24% 감소했으나, 평균 판매 가격이 55% 상승하여 금액 기준으로는 두 자리수 성장을 기록했다. 처음으로 베트남에서 수량 기준 1위를 차지했으며, 중저가형 스마트폰의 가격 경쟁력에 힘입어 출하량은 전년 동기 대비 50% 증가했다.
• 트랜션(TRANSSION)은 출하량이 42% 감소하면 전체 동남아시아 시장에서 점유율이 16%로 낮아졌다. 그러나 필리핀과 인도네시아와 같이 가격에 민감 시장에서는 여전히 선두 자리를 유지했다. 메모리 공급 제약에 대응하여 트랜션은 제품 포트폴리오를 간소화하고 있다.
• 오포(OPPO)(리얼미(realme) 포함)는 출하량이 62% 감소하여 220만 대를 기록했다. 이는 주요 업체 중 가장 큰 폭의 감소세로 메모리 원가 압박에 따른 초저가 부문(100달러 미만)에서의 전략적 철수가 주요 원인이다. 2026년 3분기에 출시된 보급형 A6c 4G는 대부분의 동남아시아 시장에서 약 140달러부터 시작한다. 한편 400달러 이상 스마트폰 출하량은 새롭게 출시된 레노 16(Reno 16) 시리즈에 힘입어 50% 이상 증가했다.
• 애플(Apple)은 상위 5개 제조사 중 유일하게 성장세를 기록하며 출하량이 전년 동기 대비 4% 증가했다. 특히 말레이시아와 베트남에서 큰 폭의 증가가 동남아시아 전체 성장을 이끌었다. 프리미엄 제품 중심의 포트폴리오 덕분에, 200달러 미만의 저가형 기기에 의존하는 경쟁사들에 비해 시장 위축의 영향을 덜 받았다. 또한 '에스페이레이터(SPayLater)'를 비롯한 선구매 후결제(BNPL) 서비스의 확산이 소비자들의 구매 부담을 낮추는 데 일조했다.
|







 [테크닉] 업무에 치이는 1인 사업자와 프리랜서, 업무 분담용 AI 에이전트 PC 구성은?